

Налоговая реформа 2026 года вызвала немало вопросов: новые правила оказались жёсткими и неожиданными для бизнеса. Затем часть положений смягчили и уточнили — и бухгалтеру пришлось разбираться, какие требования в итоге действуют и как они повлияют на работу. Разбираемся, какие изменения актуальны на начало октября 2026 года и как они реализованы в 1С.
Содержание:
Что включает налоговая реформа 2026 года
НДС: новая ставка и изменения для бизнеса на УСН
УСН: новые условия применения и учёт расходов
ПСН: лимиты и контроль доходов
Страховые взносы
Налог на прибыль
Другие изменения налоговой реформы
Частые вопросы
НДС: новая ставка и изменения для бизнеса на УСН
УСН: новые условия применения и учёт расходов
ПСН: лимиты и контроль доходов
Страховые взносы
Налог на прибыль
Другие изменения налоговой реформы
Частые вопросы
Что включает налоговая реформа 2026 года
Налоговая реформа 2026 года — условное название масштабных изменений налогового законодательства. Её основой стал Федеральный закон от 28.11.2025 № 425-ФЗ. В течение года правила дополняли, корректировали и вводили послабления. При этом не все изменения налогового законодательства в 2026 году относятся к реформе, например, новые правила оформления платёжных поручений по приказу Минфина от 16.05.2025 № 58н. С основными налогами можно ознакомиться сайте ФНС.
Рассмотрим подробнее, какие законы входят в налоговую реформу:
| Документ | Что регулирует | Когда применяется |
|---|---|---|
| Федеральный закон от 28.11.2025 № 425-ФЗ | Повышение основной ставки НДС с 20 до 22%; снижение порога доходов на УСН (упрощённая система налогообложения) для освобождения от НДС; изменение условий применения НДС на УСН; снижение лимита доходов для применения ПСН (патентная система налогообложения) и другие изменения НК РФ 2026 года. | Поэтапно, основная часть — с 1 января 2026 года. |
| Федеральный закон от 25.04.2026 № 104-ФЗ | Исключение процентов по банковским вкладам и остаткам на счетах из доходов за 2025 год для определённых ИП при расчёте права на освобождение от НДС; временное освобождение от НДС для отдельных представителей общепита; изменение условий применения пониженных страховых взносов; дополнительные правила перехода на УСН. | Основная часть — с 25 апреля 2026 года; отдельные положения — с 25 мая и 1 июля. Некоторые нормы распространяются на правоотношения, возникшие с 1 января или 1 апреля 2026 года. |
| Федеральный закон от 04.07.2026 № 228-ФЗ | Изменение графика снижения порога доходов для освобождения от НДС при УСН. | С 4 июля 2026 года. |
| Федеральный закон от 04.08.2026 № 293-ФЗ | Расчёт НДС внутри цены действующего договора, если продавец стал плательщиком НДС и цена договора не изменилась. | С 1 октября 2026 года. |
Помимо законов, также важны приказы и разъяснения ФНС и Минфина, которые помогают применять новые правила на практике. Например, приказ ФНС от 18.12.2025 № ЕД-7-3/1227@ утвердил новую форму декларации по НДС, действующую с отчётности за I квартал 2026 года. А в письме от 30.12.2025 № СД-4-3/11836@ ФНС направила методические рекомендации по НДС для УСН.
НДС: новая ставка и изменения для бизнеса на УСН
С 2026 года основные изменения по НДС связаны с повышением ставки и появлением обязанности платить НДС у части налогоплательщиков на УСН.
Что изменилось
1. Основная ставка НДС. С 1 января 2026 года ставка 22% вместо 20% применяется к товарам, работам, услугам и имущественным правам, для которых НК РФ не предусматривает другую ставку. Обратите внимание, что речь идёт именно про реализацию. Например, если продавец был плательщиком НДС и получил аванс в 2025 году, а отгрузил товар в 2026 году, при реализации применяется ставка 22%.
Ставки 10% и 0% сохранились: 10% применяется, в частности, к отдельным продовольственным, детским и медицинским товарам, а 0% — к экспорту и другим операциям, перечисленным в НК РФ.
2. Расчётные ставки НДС. Если налог нужно выделить из цены, которая уже включает НДС, вместо 20/120 с 2026 года применяется 22/122. Например, если стоимость товара с НДС составляет 122 000 рублей, сумма налога — 22 000 рублей, а стоимость без НДС — 100 000 рублей. Также обновлены отдельные специальные расчётные ставки, подробнее можно почитать на сайте ФНС.
3. Порог доходов для освобождения от НДС на УСН. Изначально установили: если доход за 2025 год превысил 20 млн рублей, с 1 января 2026 года налогоплательщик должен платить НДС. Но в апреле 2026 года правила смягчили Федеральным законом № 104-ФЗ.
При определении дохода разрешили не учитывать проценты по вкладам и остаткам на счетах в российских банках. Это касается ИП, у которых доход за 2025 год с учётом таких процентов превысил 20 млн, но не превысил 60 млн рублей. Если без учёта процентов доход не превышает 20 млн рублей, ИП получает освобождение от НДС с 1 апреля 2026 года. При этом НДС за I квартал 2026 года, если обязанность по его уплате возникла по первоначальным правилам, исчислить и уплатить всё равно нужно.
4. Лимит доходов на ПСН. С 2026 года лимит доходов для ПСН снизили до 20 млн рублей. Поэтому ИП, которые применяли патент в декабре 2025 года и получили за год больше 20 млн рублей, по первоначальным правилам утратили право на ПСН с 1 января 2026 года.
В апреле Федеральный закон № 104-ФЗ смягчил последствия: таким ИП, если они соответствуют условиям применения УСН, разрешили до 1 июня 2026 года задним числом перейти на УСН с 1 января 2026 года. Кроме того, отдельным ИП разрешили задним числом изменить объект УСН — например, с «Доходы» на «Доходы минус расходы».
5. Порядок уплаты НДС на УСН. Если доход за 2025 год не превысил 20 млн рублей, в 2026 году НДС не платят, пока доход не превысит 20 млн рублей уже в течение года. Если это произошло, НДС нужно начать считать с первого числа месяца, следующего за месяцем превышения. Например, если доход превысил 20 млн рублей в июле, платить НДС нужно с 1 августа.
6. Правила работы с договорами и авансами при переходе на НДС. Если в 2026 году упрощенец стал плательщиком НДС, при работе со старыми договорами нужно учитывать дату аванса и отгрузки. Например, если аванс получили в 2025 году, когда НДС не платили, а отгрузка произошла уже в 2026 году, НДС с аванса за 2025 год не начисляется. Если цену договора не меняли, НДС при отгрузке может потребоваться выделить из уже установленной цены.
С 1 октября 2026 года это правило закрепили в НК РФ для некоторых длящихся договоров. Если продавец из-за изменений в законодательстве стал плательщиком НДС, покупатель не может принять этот налог к вычету, цена договора не изменилась и в договоре нет отдельного условия на такой случай, НДС рассчитывают внутри цены договора, а счёт-фактуру не выставляют.
Частные случаи, например, как упрощенцу с НДС 7 % учитывать расходы или применить кассовый метод при исчислении налога, подробно разобраны в материалах 1С:ИТС.
Как изменения отражаются в 1С
Ставка НДС 22%. Поддержка новой ставки появилась в «1С:Бухгалтерии 8» ред. 3.0 начиная с версии 3.0.186. Поэтому перед началом работы за 2026 год программу нужно обновить.
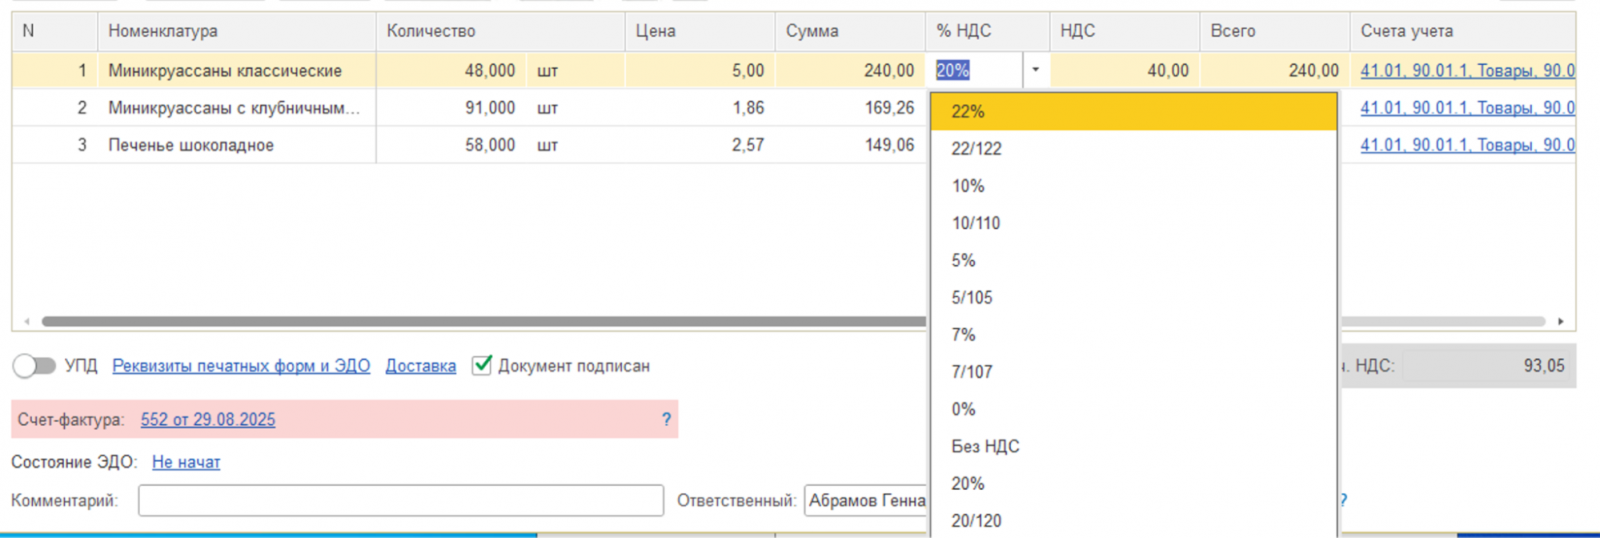
Для переходных операций 2025–2026 годов в 1С предусмотрены отдельные инструкции: например, для аванса, полученного в 2025 году, с отгрузкой в 2026 году; доплаты 2% НДС в 2025 или 2026 году; доплаты частями и расчетов по договорам в условных единицах. Подробнее на ИТС.
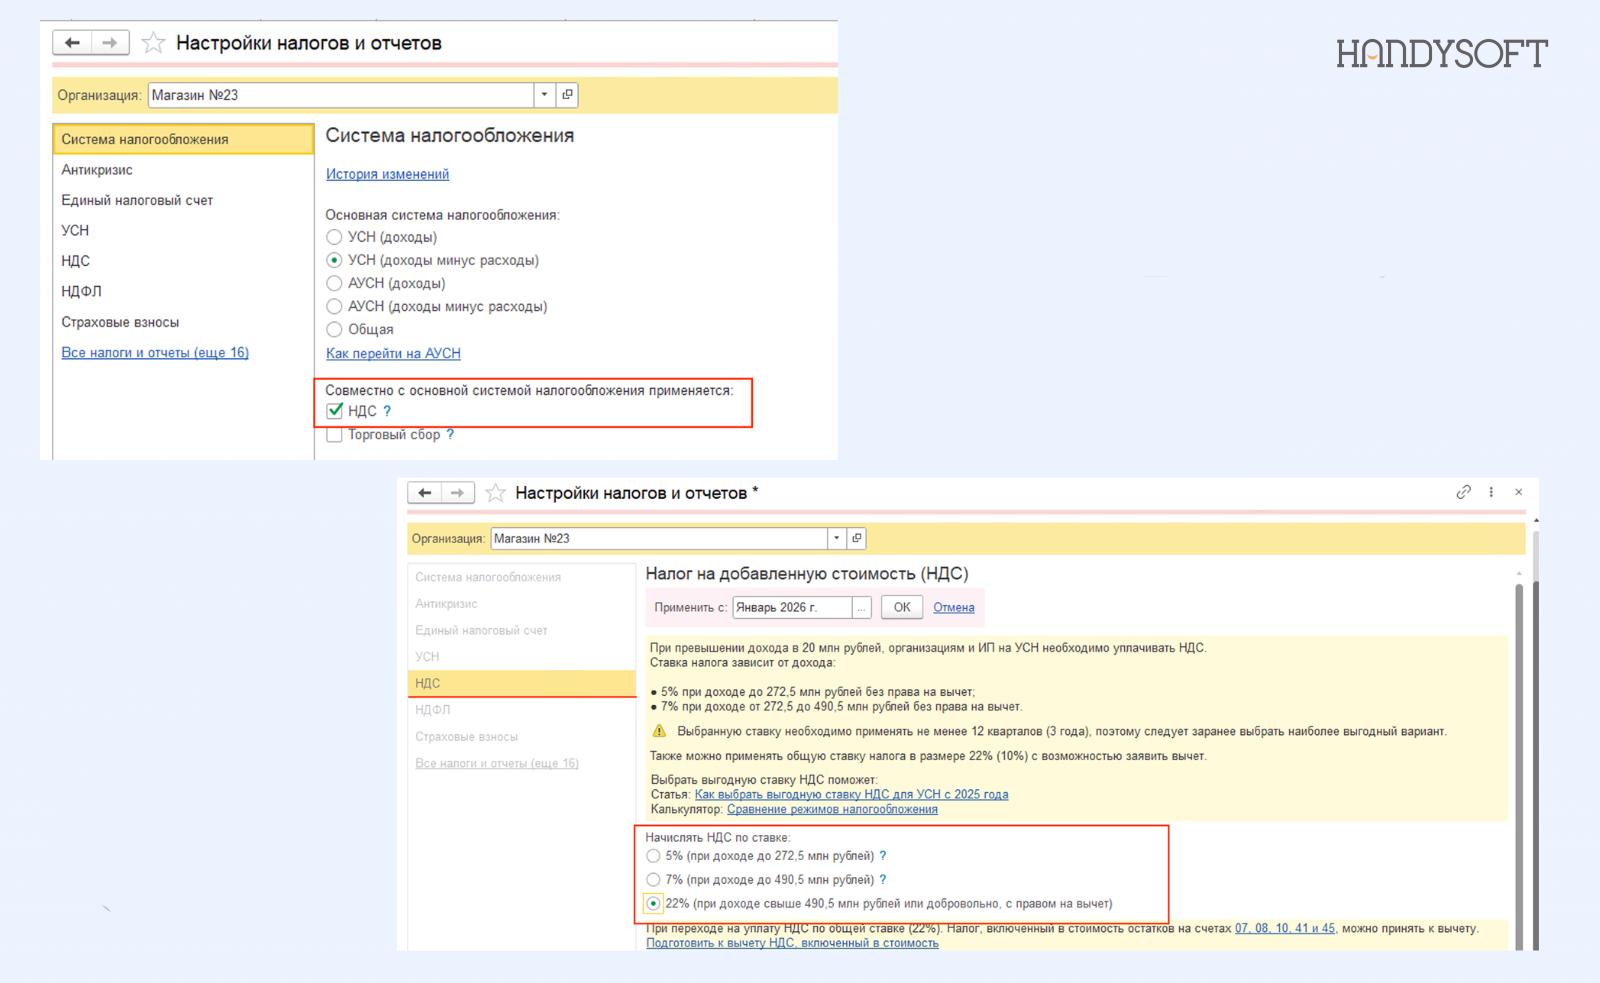
НДС на УСН. Если организация или ИП стали плательщиками НДС, это нужно указать в настройках: «Главное» → «Настройки» → «Налоги и отчеты». Здесь же выбирают ставку НДС: 22%, 5% или 7%.
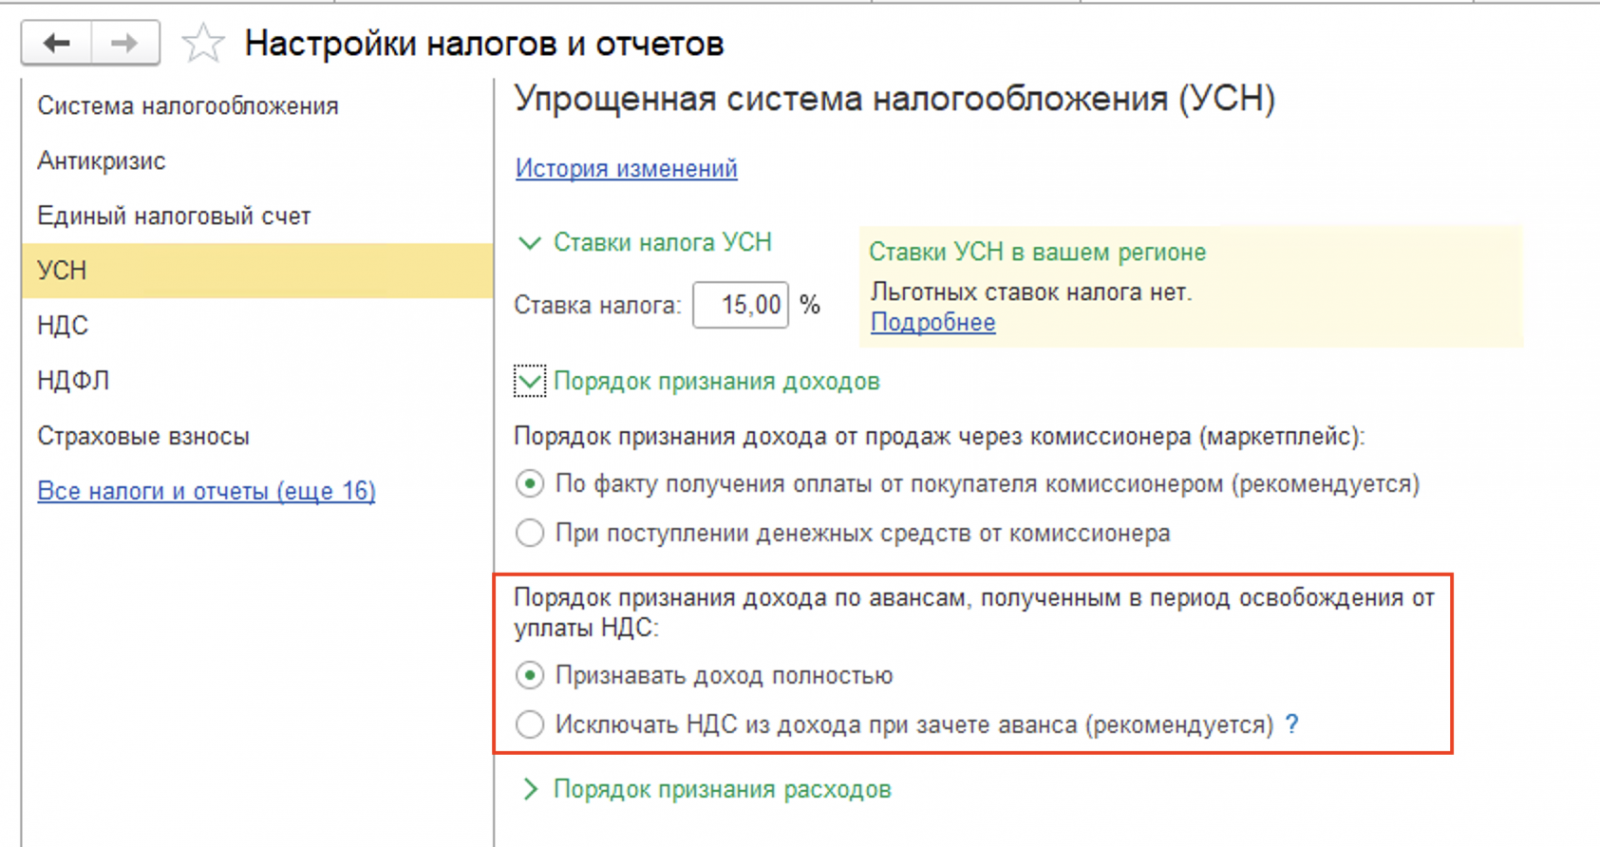
Авансы, полученные до перехода на НДС. Для них в версии 3.0.198 изменили порядок признания доходов УСН. В настройках: «Главное» → «Настройки» → «Налоги и отчеты» → «УСН» → «Порядок признания доходов». Появился вариант «Исключать НДС из дохода при зачете аванса». Если настройку меняют после начала года, затронутые документы нужно перепровести и повторно закрыть соответствующие месяцы.
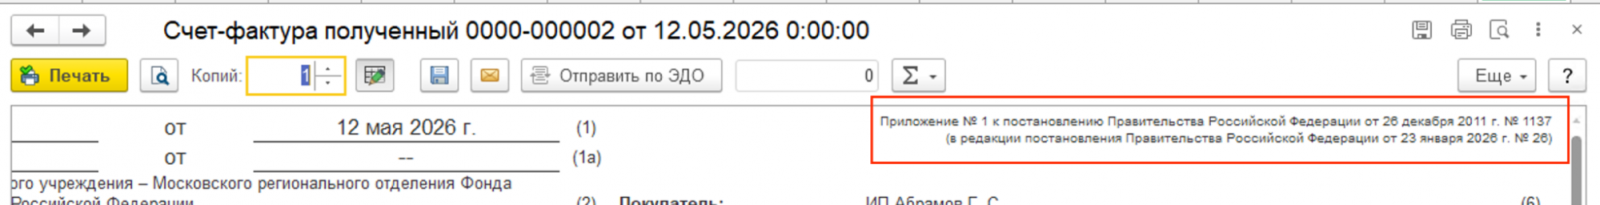
Счета-фактуры, книги покупок и продаж. С 1 января 2026 года в 1С поддерживаются обновлённые электронные счета-фактуры, УПД и изменения в книгах покупок и продаж — начиная с версии 3.0.190.22. С 1 апреля применяются уже утверждённые формы документов; они поддерживаются начиная с версии 3.0.194.
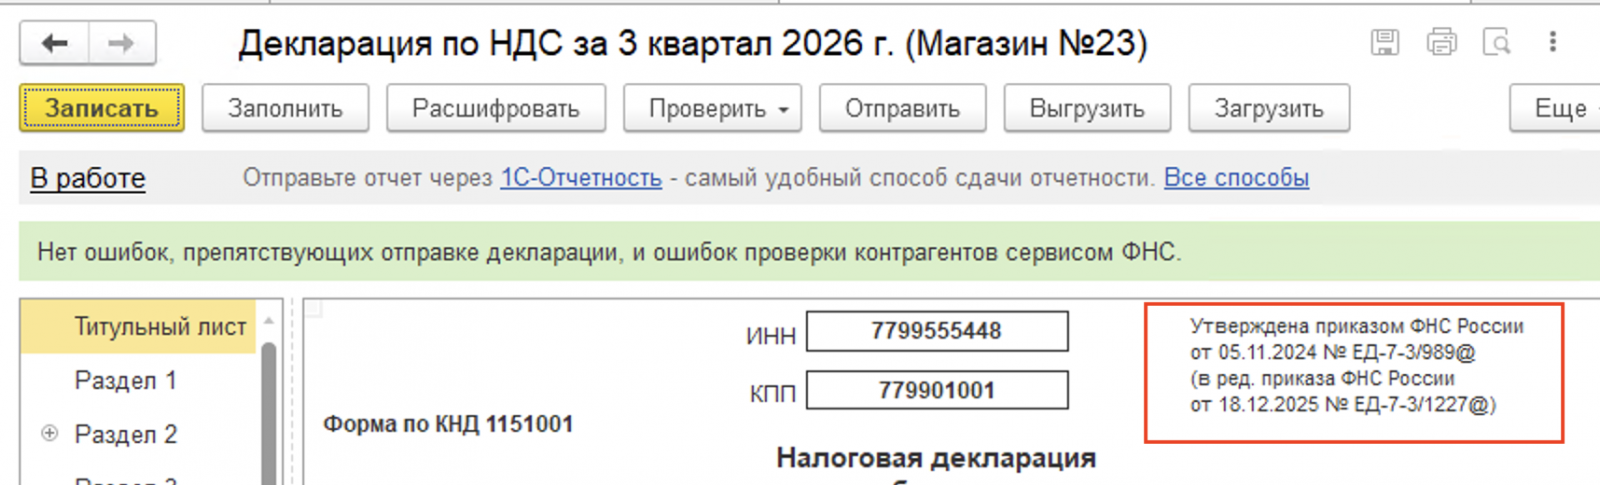
Декларация по НДС. Новая форма декларации за I квартал 2026 года поддерживается в «1С:Бухгалтерии 8» начиная с версии 3.0.194.18.
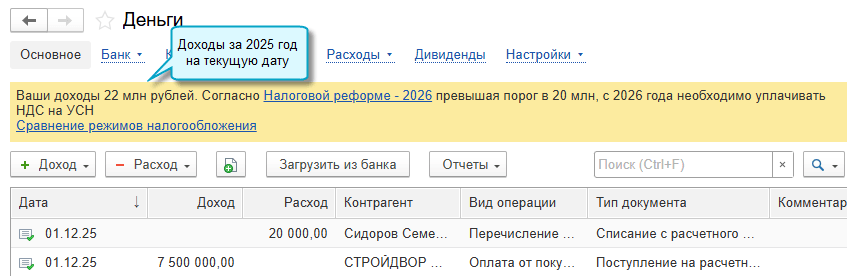
Контроль лимита. В «1С:Бухгалтерии 8» начиная с версии 3.0.188 появилось предупреждение о приближении к лимиту доходов, который влияет на применение ПСН и освобождение от НДС на УСН. Это помогает не пропустить момент, когда нужно менять налоговый режим или начинать исчислять НДС.
УСН: новые условия применения и учёт расходов
С 2026 года изменились не только правила уплаты НДС для упрощенцев, но и условия применения самой УСН.
Что изменилось
- Лимит доходов для применения УСН. В 2026 году он составляет 490,5 млн рублей с учётом коэффициента-дефлятора 1,09.
- Лимит остаточной стоимости основных средств. С 2026 года он составляет 218 млн рублей.
- Перечень расходов при УСН «доходы минус расходы» стал открытым. Теперь можно учитывать не только расходы из перечня статьи 346.16 НК РФ, но и другие расходы, если они соответствуют требованиям главы 25 НК РФ. Например, маркетинговые и консультационные услуги, обучение и повышение квалификации, программные продукты.
- Лимит доходов для перехода на УСН с 2027 года. За 9 месяцев 2026 года доходы не должны превышать 367 млн 875 тыс. рублей.
Как изменения отражаются в 1С
Контроль лимитов УСН. Начиная с версии 3.0.188, «1С:Бухгалтерия 8» учитывает новые лимиты УСН на 2026 год и предупреждает о приближении к порогу применения УСН без НДС.
Учёт расходов при УСН «доходы минус расходы». Отдельно настраивать в программе открытый перечень расходов не нужно. Расходы отражаются обычными документами, а при закрытии периода учитываются по правилам УСН.
ПСН: лимиты и контроль доходов
Налоговая реформа 2026 года усложнила применение патента из-за снижения лимита доходов. Предпринимателям важно следить за совокупными доходами, особенно если они совмещают ПСН с УСН.
Что изменилось
- Снизился лимит доходов для применения ПСН. В 2026 году он составляет 20 млн рублей. Если доходы за 2025 год или в течение 2026 года превысили этот лимит, ИП утрачивает право на патент с начала налогового периода, на который он выдан.
- При совмещении ПСН и УСН доходы суммируются. Для проверки лимита по ПСН учитываются доходы от реализации по обоим специальным режимам.
- Сократился перечень видов деятельности, для которых можно применять ПСН. С 2026 года из него исключены услуги уличных патрулей, охранников, сторожей и вахтёров.
Как изменения отражаются в 1С
Контроль лимита доходов. Начиная с версии 3.0.188, «1С:Бухгалтерия 8» предупреждает о приближении доходов ИП на ПСН к установленному лимиту. Это позволяет заранее увидеть риск утраты права на патент.
Совмещение ПСН и УСН. При совмещении режимов программа учитывает доходы по обоим направлениям. Общие расходы, которые нельзя однозначно отнести к одному из режимов, автоматически распределяются между УСН и ПСН при закрытии квартала — исходя из долей доходов. Результат можно проверить в «Распределение расходов между УСН и ПСН».
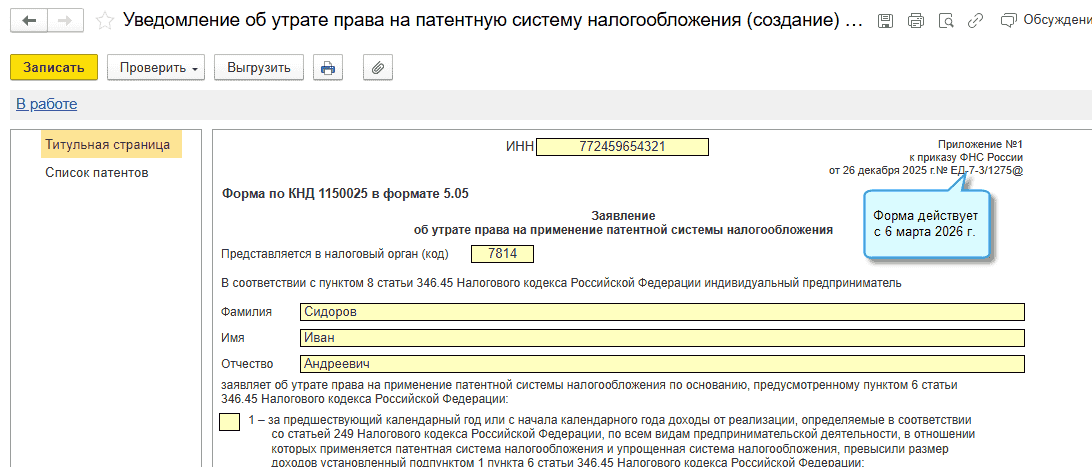
Утрата права на ПСН. Если доходы превысили установленный лимит, программа не отменяет патент автоматически. ИП должен заявить в налоговую об утрате права на ПСН в течение 10 календарных дней. В 1С для этого используется заявление об утрате права на применение патентной системы.
Страховые взносы
В 2026 году страховые взносы стали заметно сложнее в части применения льготных тарифов и привычный порядок расчёта для некоторых работодателей в этом году уже не работает.
Что изменилось
- Увеличилась единая предельная величина базы. В 2026 году она составляет 2 979 000 ₽ на каждого сотрудника. В пределах этой суммы действует основной тариф 30%, сверх неё — 15,1%.
- Изменились условия применения пониженного тарифа для МСП. Тариф 15% с выплат свыше 1,5 МРОТ теперь могут применять МСП при условиях: их основной вид деятельности входит в утверждённый Правительством перечень, и а доходы от видов деятельности из этого перечня (основного и дополнительных) составляют не менее 70%.
- Для ИТ-компаний изменился льготный тариф. Применяется тариф 15% с выплат в пределах установленного лимита и 7,6% на всё, что сверх. Раньше тариф 7,6% применялся ко всей базе.
- Для руководителей коммерческих организаций установили минимальную базу для взносов. Если начисления директору за месяц меньше МРОТ, страховые взносы рассчитывают исходя из него — 27 093 ₽ в 2026 году. Это правило действует и тогда, когда директору вообще не начисляли зарплату. При создании или ликвидации организации минимальную базу рассчитывают пропорционально периоду исполнения полномочий руководителя.
- Для МСП в обрабатывающих производствах сохранили отдельный пониженный тариф. Ставка 7,6% применяется к части ежемесячных выплат свыше 1,5 МРОТ. В отличие от общего тарифа для МСП из приоритетных отраслей, для этого тарифа действуют отдельные условия применения.
Как изменения отражаются в 1С
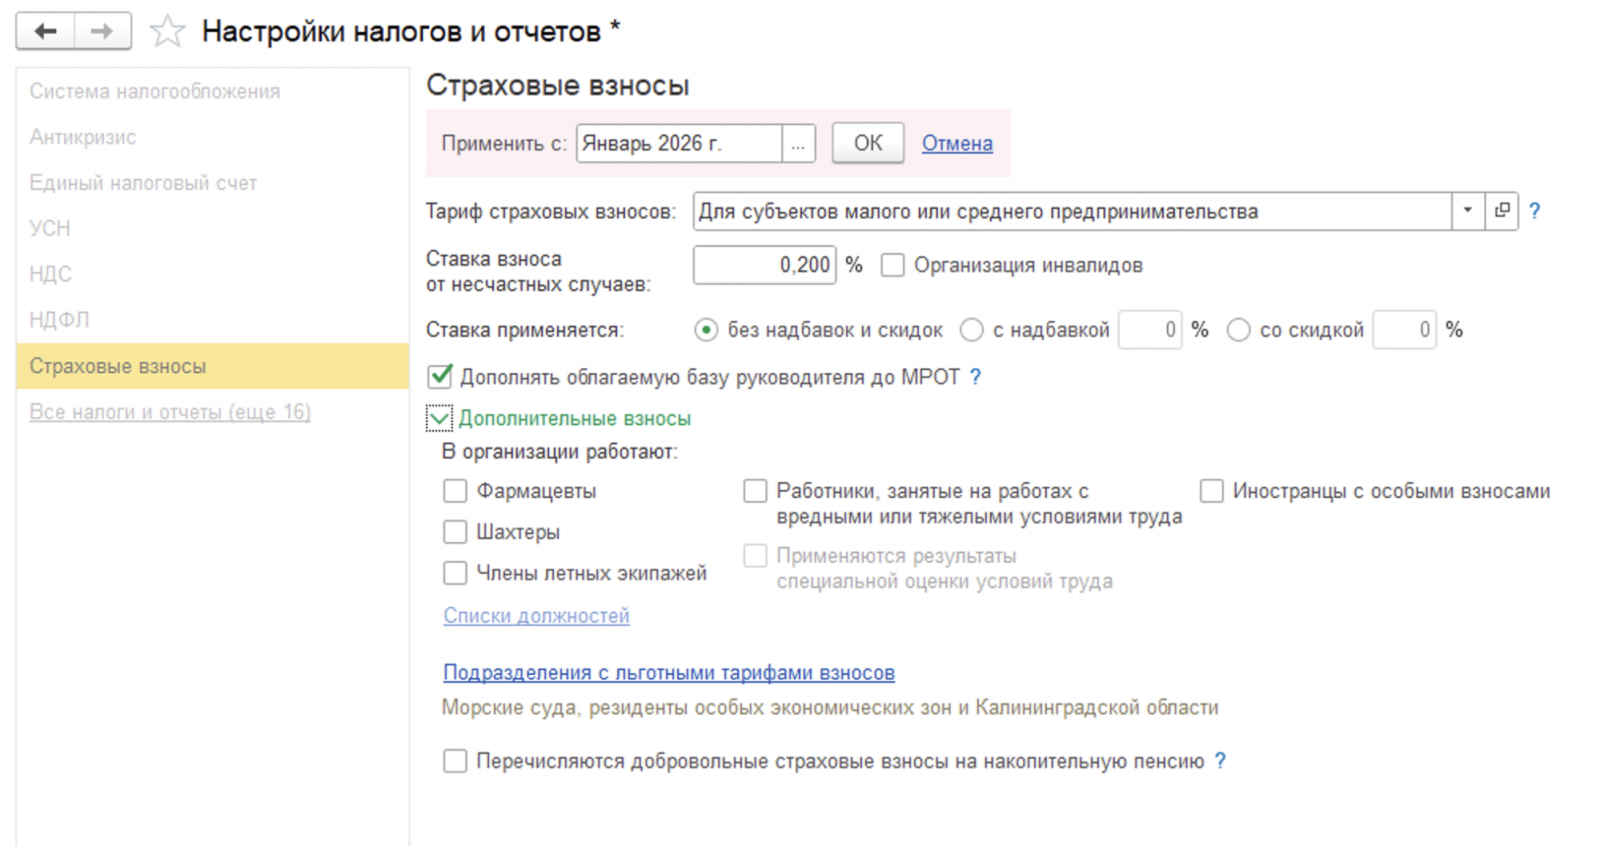
Проверка тарифов страховых взносов. В «1С:Бухгалтерии 8» изменения для 2026 года поддерживаются начиная с версии 3.0.190. Проверьте, имеет ли организация право на пониженный тариф для МСП. Если условия больше не выполняются, с января 2026 года нужно установить основной тариф.
Путь в программе: «Главное» — «Настройки» — «Налоги и отчёты» — «Страховые взносы». В настройках указывают тариф, который соответствует условиям применения льготы.
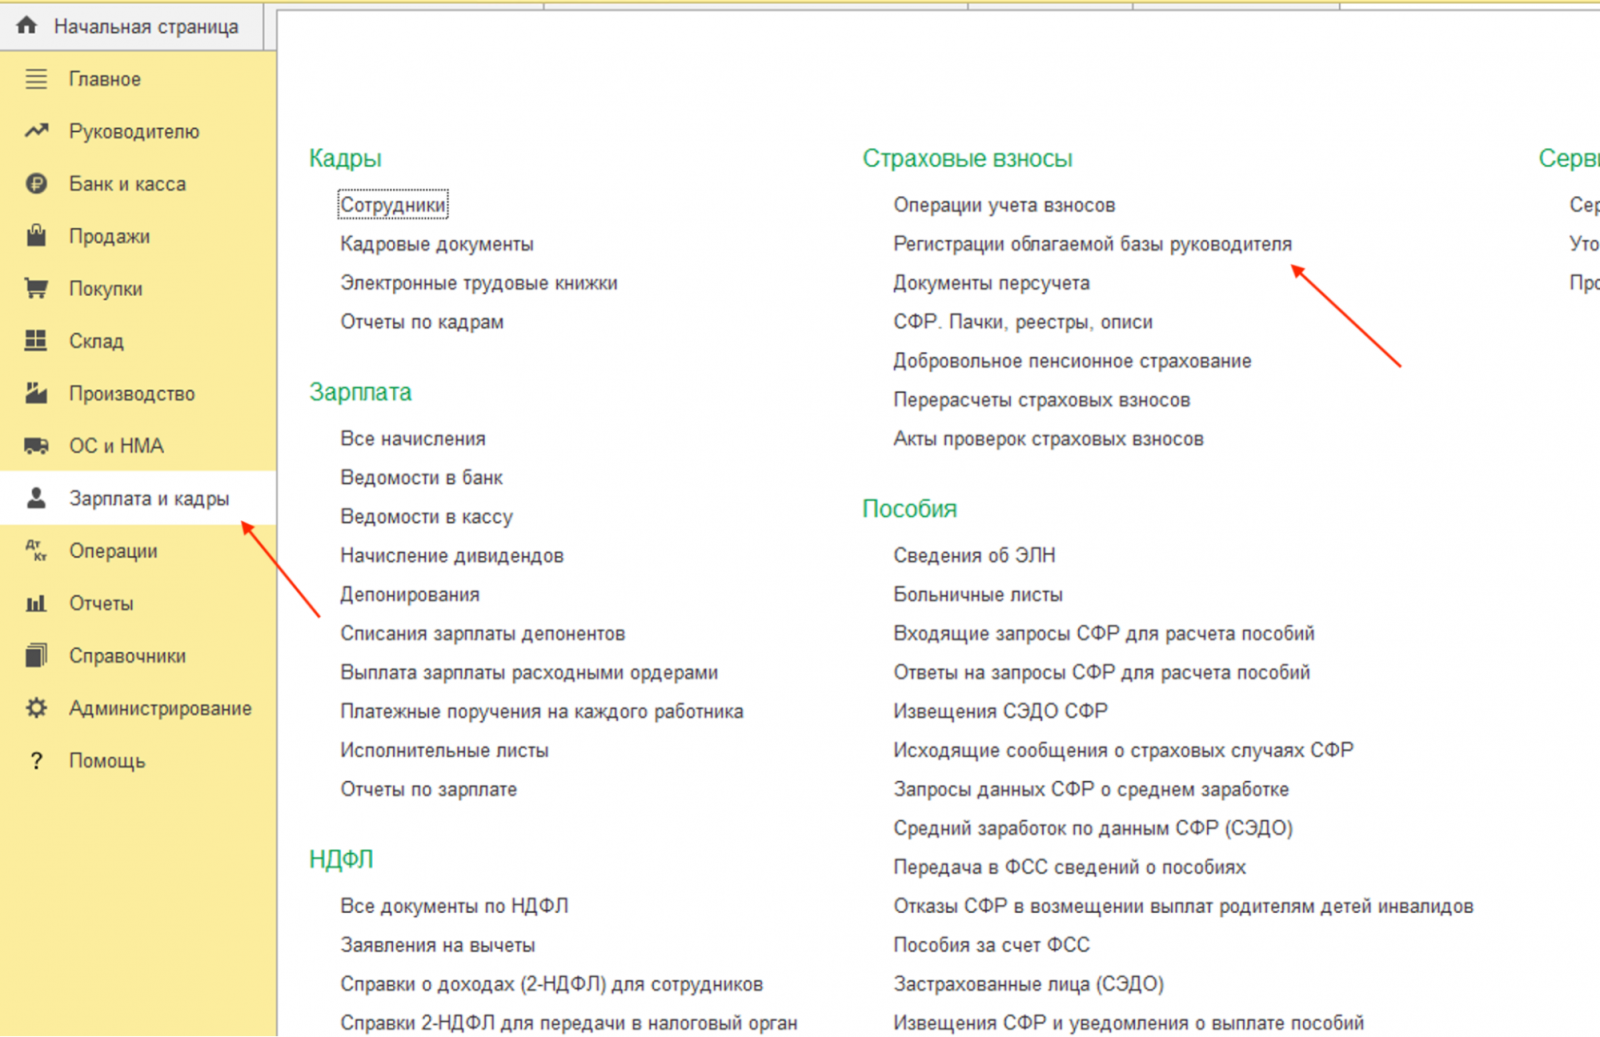
Начисление взносов за директора. В «1С:Бухгалтерии 8» поддержан расчёт взносов исходя из федерального МРОТ, если начисления директору за месяц меньше установленного минимума. Если у директора есть трудовой договор и оклад больше нуля, программа доначисляет взносы при проведении документа «Начисление зарплаты». Если оклад равен нулю или трудовой договор не заключён, используется документ «Регистрация облагаемой базы руководителя».
Путь к документу: «Зарплата и кадры — «Страховые взносы» — «Регистрации облагаемой базы руководителя».
Проверка расчёта и отчётности. После обновления программы проверьте начисление взносов за январь и последующие месяцы 2026 года, особенно если применяете пониженные тарифы. Перед отправкой расчёта по страховым взносам убедитесь, что программа использует актуальную форму отчётности и правильно отражает применяемый тариф.
Налог на прибыль
С 2026 года изменились отдельные правила учёта расходов и расчёта налога на прибыль. При этом часть ограничений, которые должны были закончиться в 2025 году, продлили, поэтому компаниям важно учитывать новые правила при расчёте налоговой базы.
Что изменилось
- Продлили ограничение на учёт убытков прошлых лет. До конца 2030 года включительно налоговую базу за текущий период можно уменьшить на убытки прошлых лет не более чем на 50%. Например, если налоговая база до учёта убытков составляет 1 млн ₽, уменьшить её за счёт прошлых убытков можно максимум на 500 000 ₽. Ограничение не распространяется на отдельные категории налогоплательщиков, указанные в НК РФ.
- Изменили порядок исправления ошибок прошлых периодов. Если из-за ошибки в прошлом периоде компания переплатила налог на прибыль, такую ошибку обычно можно учесть в текущем периоде. Но с 2026 года это нельзя сделать, если из-за разницы в ставках налога текущего периода и периода возникновения ошибки получится уменьшить налоговую базу неправильно. В таком случае ошибку исправляют за тот период, в котором она возникла.
- Уточнили условия применения коэффициента 2 при учёте расходов на программное обеспечение. С 2026 года коэффициент 2 можно применять к расходам на приобретение прав на использование программ, баз данных и программно-аппаратных комплексов из соответствующего реестра, только если лицензионный или сублицензионный договор не предусматривает возможность передавать эти права другим лицам. Если договор допускает такую передачу, повышающий коэффициент применять нельзя.
Как изменения отражаются в 1С
Перенос убытков прошлых лет. В «1С:Бухгалтерии 8» предусмотрен учёт убытков прошлых лет при расчёте налога на прибыль. Операция выполняется при закрытии периода, а сумму учтённого убытка можно проверить в налоговом учёте.
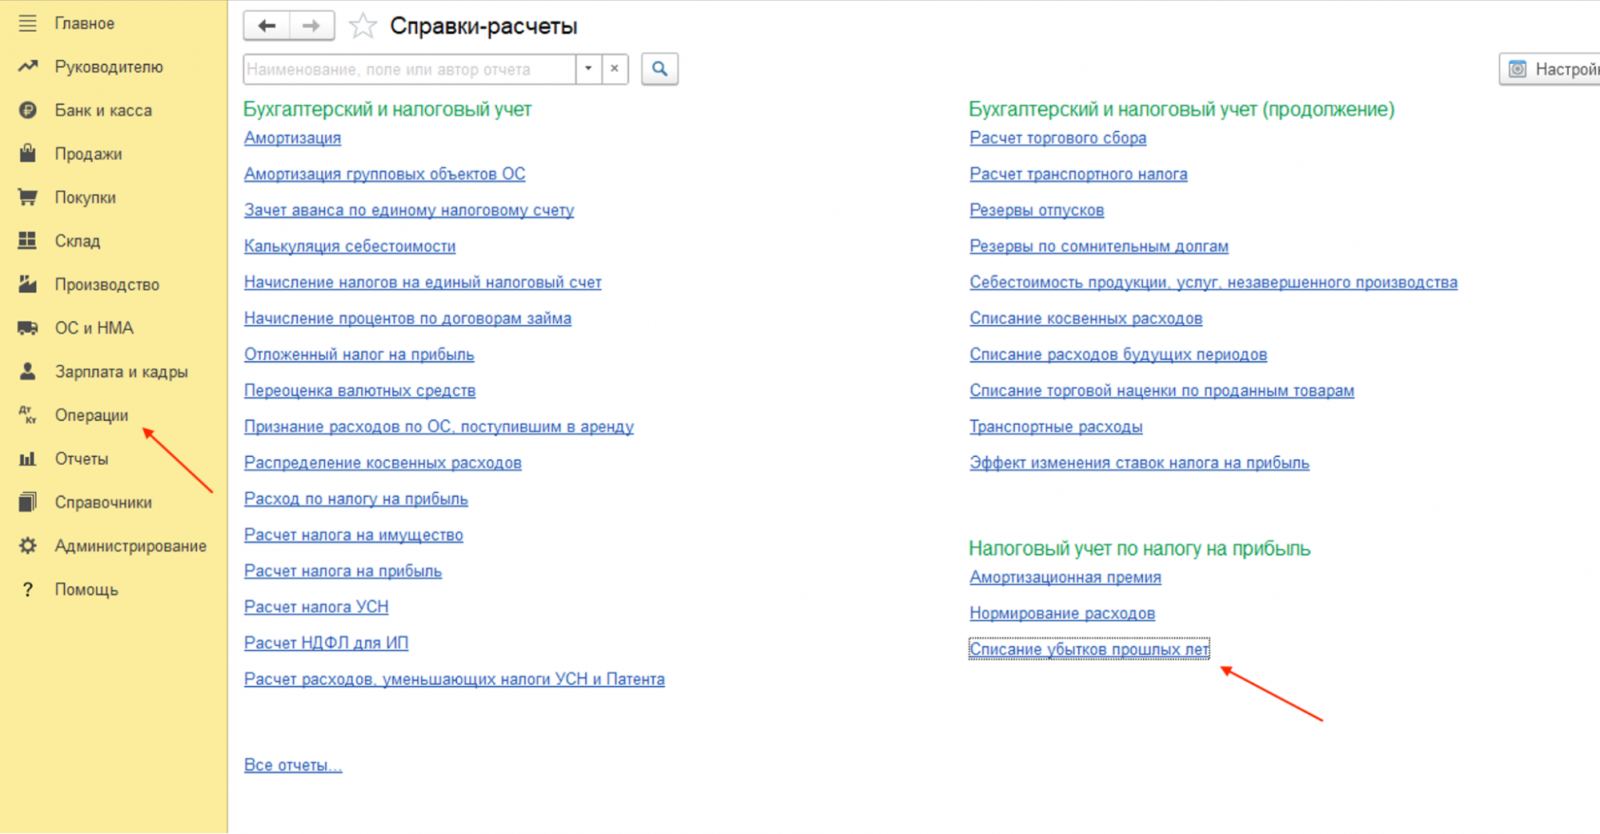
Можно найти по пути: «Операции» — «Закрытие периода» — «Справки-расчеты» — «Списание убытков прошлых лет».
Исправление ошибок прошлых периодов. Начиная с версии 3.0.200, в программе реализован новый порядок отражения ошибок, уменьшающих налоговую базу по налогу на прибыль, если ставка налога в текущем году выше ставки периода возникновения ошибки. Для 2026 года соответствующая настройка включается автоматически.
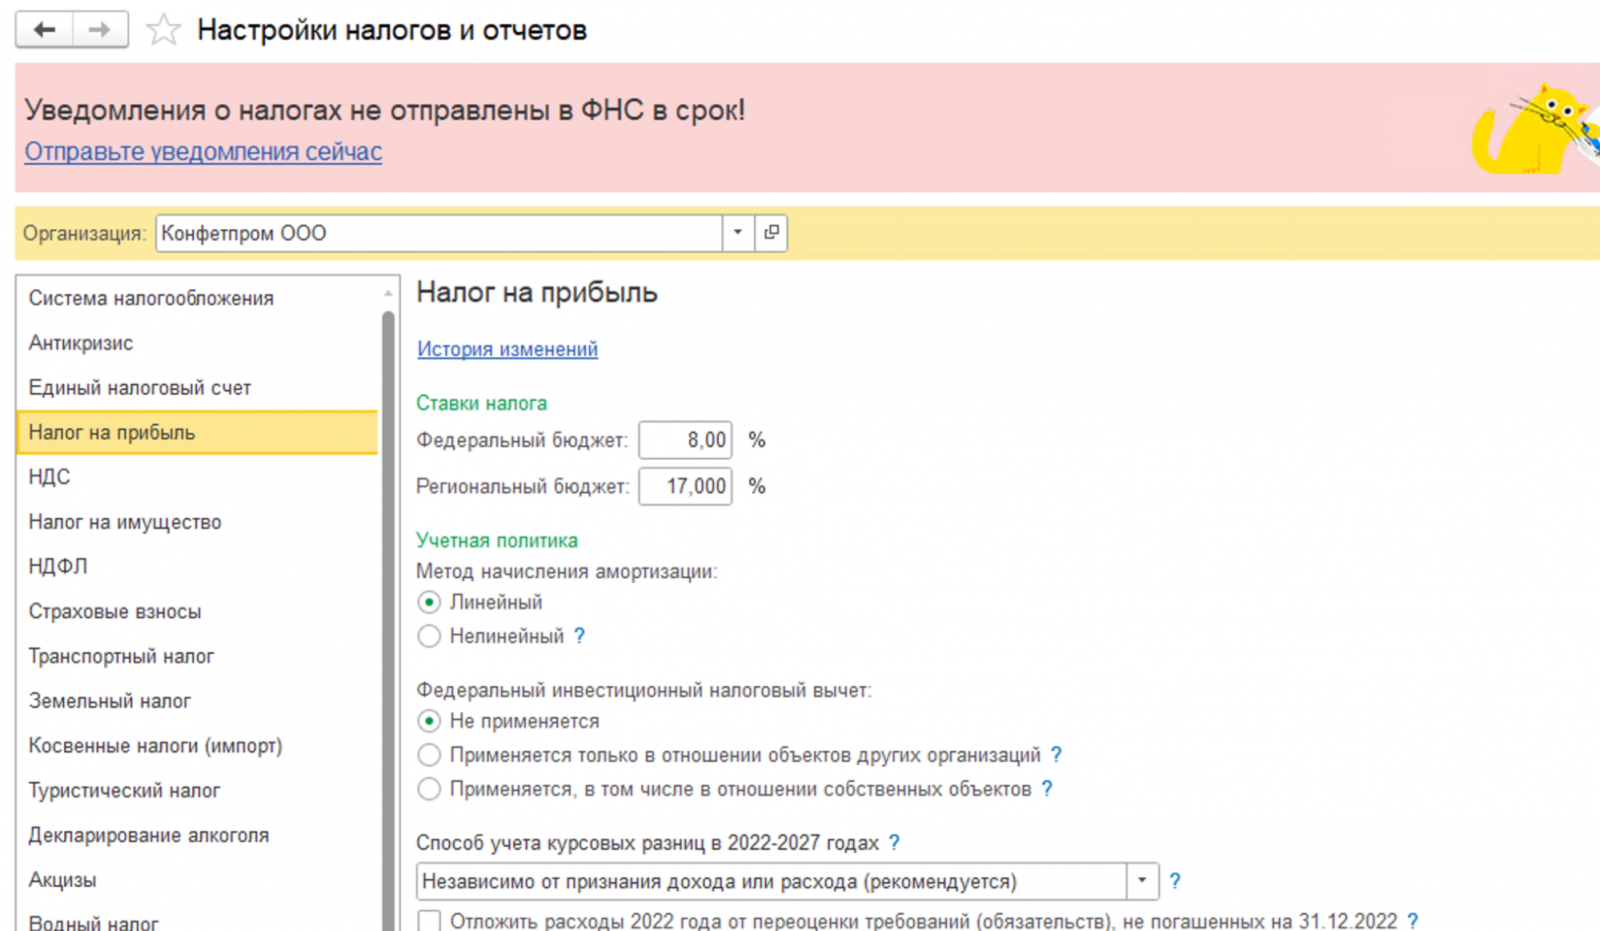
Путь: «Главное» — «Настройки» — «Налоги и отчёты» — «Налог на прибыль».
Настройка применяется к корректировкам реализации и поступления с видом операции «Исправление первичных документов». После её изменения документы необходимо перепровести.
Другие изменения
Помимо НДС, УСН, ПСН, страховых взносов и налога на прибыль, с 2026 года изменились правила по НДФЛ, имущественным налогам и акцизам.
- Изменился порядок уплаты НДФЛ за работников. С 1 сентября 2026 года вместо отдельных уведомлений по каждому периоду можно заранее подать одно уведомление сразу на несколько периодов вперёд — до конца текущего года. Суммы в нём указывают отдельно по каждому периоду. Если фактически исчисленная сумма окажется больше заявленной, потребуется подать новое уведомление с корректными данными.
- Изменилось налогообложение доходов граждан — налоговых резидентов стран ЕАЭС. С 2026 года к их доходам от работы по найму в России применяется прогрессивная шкала НДФЛ, как для налоговых резидентов РФ.
- Расширился перечень объектов, которые могут облагаться налогом на имущество организаций исходя из кадастровой стоимости. С 2026 года в перечень такой недвижимости могут включать единые недвижимые комплексы, в состав которых входит хотя бы одно соответствующее условиям нежилое здание, строение или сооружение. Кроме того, выявленные или созданные в течение года объекты могут включаться в перечень уже в текущем налоговом периоде.
- Изменились ставки акцизов. С 1 июля 2026 года отменены авансовые платежи по акцизу на алкогольную и подакцизную спиртосодержащую продукцию. Акциз на этиловый спирт при его реализации теперь уплачивает производитель спирта.
Как изменения отражаются в 1С
НДФЛ с доходов работников из ЕАЭС. Начиная с версии 3.0.190, «1С:Бухгалтерия 8» рассчитывает НДФЛ с доходов работников и стран ЕАЭС по пятиступенчатой прогрессивной шкале. Перерасчёт налога, если сотрудник не получил статус налогового резидента РФ к концу года, не требуется. Вычеты предоставляются только после получения статуса резидента. При этом важно проверить сведения о гражданстве и налоговом статусе сотрудников в карточках физических лиц.
Предварительное уведомление по НДФЛ и страховым взносам. С 1 сентября 2026 года в 1С можно сформировать одно предварительное уведомление с планируемыми суммами НДФЛ и страховых взносов на оставшиеся периоды года. В нём суммы указываются отдельно по каждому периоду. Если фактически удержанный НДФЛ или начисленные взносы не превысят заявленные суммы, отдельные текущие уведомления по этим периодам можно не подавать.
Акцизы. Актуальные ставки акцизов на 2026 год добавлены в «1С:Бухгалтерию 8» начиная с версии 3.0.188. Поэтому для корректного расчёта акцизов достаточно своевременно обновить программу.
Частые вопросы
1. С какого момента применяется ставка НДС 22%?
С 1 января 2026 года. Она применяется к операциям, для которых не предусмотрены специальные ставки 10% или 0%.
2. Если аванс получили в 2025 году, а отгрузка была в 2026 году, по какой ставке начислять НДС?
При отгрузке в 2026 году применяется ставка 22%. Если в 2025 году организация получила аванс и начислила с него НДС по ставке 20/120, при отгрузке в 2026 году потребуется учесть разницу.
3. Нужно ли плательщику УСН автоматически становиться плательщиком НДС в 2026 году?
Нет. Обязанность зависит от размера доходов. Если доход за 2025 год не превысил установленный порог, в 2026 году НДС возникает при превышении лимита уже в текущем году.
4. Что будет, если доходы на УСН превысили 20 млн рублей в течение 2026 года?
НДС возникает с первого числа месяца, следующего за месяцем превышения лимита.
5. Как изменился лимит доходов для ПСН в 2026 году?
Лимит снизился до 20 млн рублей. При совмещении ПСН и УСН для контроля этого ограничения учитываются доходы по обоим специальным режимам.
6. Нужно ли вручную менять ставки и лимиты в 1С?
Не всегда. В актуальных версиях «1С:Бухгалтерии 8» многие изменения законодательства уже реализованы в программе. После обновления стоит проверить настройки налогов, ставки и расчёты за периоды, на которые распространяются новые правила.
7. Можно ли продолжать работать в старой версии 1С?
Не рекомендуется. Налоговая реформа 2026 затронула ставки налогов, порядок расчётов, формы документов и отчётность. Чтобы корректно учитывать изменения законодательства, важно своевременно обновлять программу и использовать актуальную версию «1С:Бухгалтерии 8».
8. Как проверить, правильно ли 1С рассчитала налоги после обновления?
После обновления нужно перепроверить расчёты за 2026 год, особенно документы с переходом между налоговыми режимами, авансами 2025 года и отгрузками 2026 года. При необходимости документы прошлых периодов потребуется перепровести.
Проверьте учёт после обновления
Даже после обновления программы часть изменений НК РФ 2026 года требует дополнительной проверки: переходные операции, настройки налогового учёта, лимиты УСН и ПСН, расчёт НДС и страховых взносов, документы и отчётность.
Что нужно проверить:
- настройки налогового учёта в 1С;
- корректность расчёта налогов и страховых взносов;
- переходные операции и документы;
- заполнение налоговой отчётности;
- соответствие учёта изменениям законодательства 2026 года.
Если не уверены, что учёт в 1С настроен корректно, специалисты «Хэндисофт» помогут проверить программу и найти места, которые требуют корректировки.


